中央銀行がつくるデジタル通貨(CBDC)を、実験ではなく国全体で最初に走らせた国はどこか。中国でもスウェーデンでもない。カリブ海のバハマだ。2020年10月20日、バハマ中央銀行は「サンドダラー(Sand Dollar)」を全国リリースした。世界で初めて本番稼働した、一般市民向けの中央銀行デジタル通貨である。
面白いのは、その動機だ。金融テクノロジーの最先端を取りにいったわけではない。バハマがデジタル通貨をつくった理由は、地理だった。紙のお金を、自国のすみずみに配れなかったのだ。
700の島に、現金は運べない
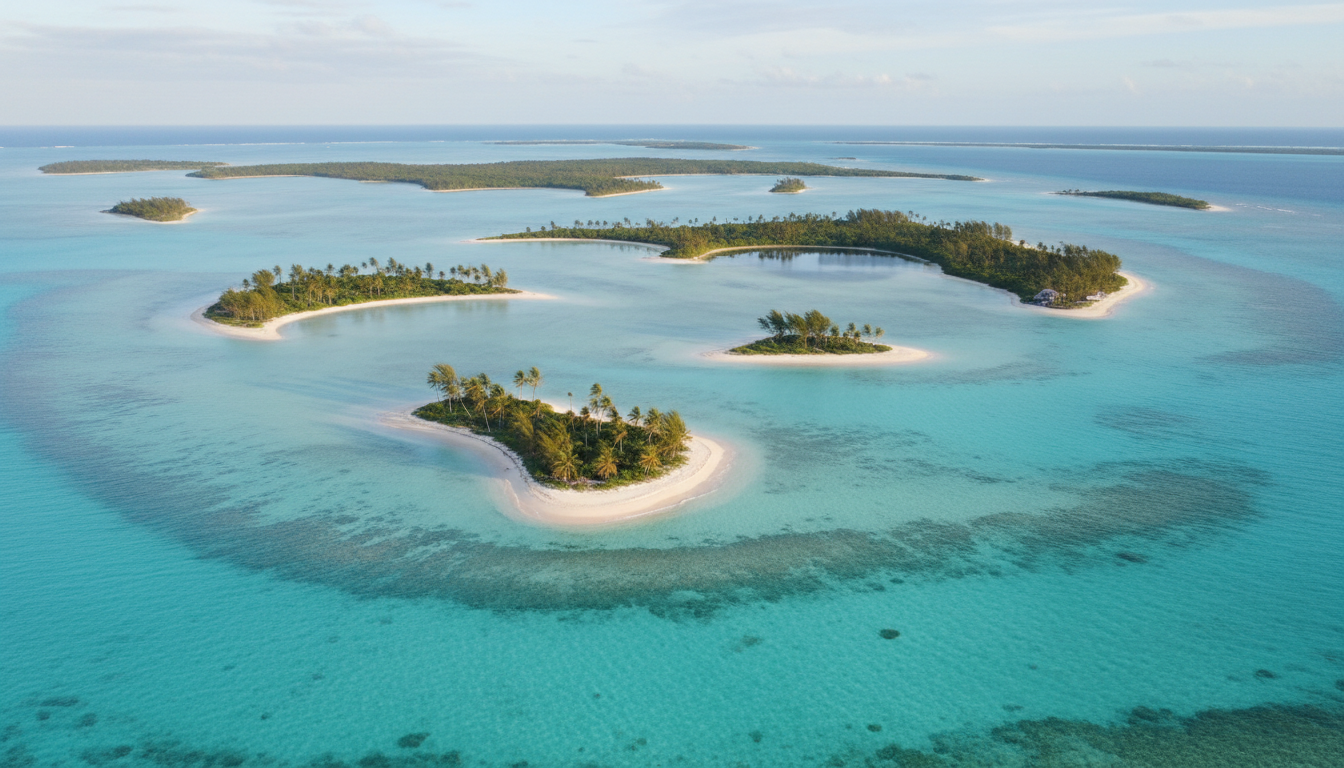
バハマは約700の島と、2,400ほどの小島(ケイ)からなる。そのうち人が住んでいるのは30ほどしかない。人口と経済は首都ナッソー(ニュープロビデンス島)とフリーポート(グランドバハマ島)の2か所に集中していて、それ以外の有人島はまとめて「ファミリーアイランズ」と呼ばれる。
この形の国では、現金という仕組みが驚くほど高くつく。紙幣を刷るのは1か所でいい。だがそれを海を越えて島々に運び、ATMに詰め、故障すれば技術者を船か飛行機で送り、支店の家賃と人件費を払い続けなければならない。人口が数百人の島で、その採算は合わない。だから商業銀行は、ファミリーアイランズから静かに支店を引いていった。
サンドダラーの設計を見ると、これが「新しい金融商品」ではなく「配送問題への回答」だとよく分かる。公式説明によれば、サンドダラーは暗号資産ではなく、バハマドルそのもののデジタル版だ。利用者のウォレットは中央銀行に対する直接の請求権になる。海外では使えず、国内専用。そして通信が途切れる島のために、オフラインでの利用に対応している。掲げられている目的は、銀行口座を持たない人・十分に使えていない人へのアクセス拡大と、サービス提供コストの削減だ。
つまりバハマは、「島に現金を届けるインフラ」を維持する代わりに、「届ける必要のないお金」を発行することにした。地理的な制約を、通貨の設計そのものにたたみ込んだわけだ。発想としてはかなり鋭い。
ところが、5年たっても普及していない
ここからがこの話の本当に面白いところで、サンドダラーは世界一早くスタートしたのに、いまだにほとんど使われていない。
中央銀行の公表資料では、2023年3月時点の流通残高は約102万バハマドル。個人ウォレットは101,636件、加盟店ウォレットは1,512件で、実際に稼働していた加盟店は455件だった。CBDCの流通状況を追跡している集計によれば、2023年末で約169万バハマドル、その後も約246万バハマドル前後にとどまる。いずれも国内の現金流通量の1%に満たない水準だ。ウォレットへのチャージ額も、2022年8月からの1年間で約4,980万ドルから約1,200万ドルへ落ち込んだと報じられている。
同じ集計は、開発に投じた費用が2023年末までで約1,031万バハマドルだったとしている。流通している1バハマドルあたり、およそ6バハマドルを使った計算になる。
一方で、こういう数字もある。中央銀行によれば、2023年1月時点で国内のモバイル決済取引の約8割がサンドダラー建てだった。「モバイル決済の中では圧勝、しかし現金全体の中では1%未満」。この2つを並べると、何が起きているかがくっきり見える。池の中では一番大きい魚なのに、その池が小さいままなのだ。
詰まっていたのは技術ではなく、手渡しの窓口だった
サンドダラーの技術は動いている。オフラインでも使えるし、決済も速い。止まっていたのは、その手前だ。
お金は、発行できても、配る窓口がなければ普及しない。人々が給料を受け取り、預金を引き出し、日常的にお金に触れているのは商業銀行の口座である。そこからサンドダラーへ自然に流れ込む導線がなければ、利用者は「わざわざ別のアプリに移し替える」というひと手間を毎回払うことになる。それだけの理由で、たいていの人は使わない。
中央銀行も同じ判断に至った。2024年、ジョン・ロール総裁は、商業銀行が顧客にサンドダラーへのアクセスを提供することを任意から必須に切り替え、数年かけて銀行システムへ統合していく方針を示している。良い教訓だと思う。プロダクトが正しくても、既存の流通経路に載らないものは普及しない。だから最後は「便利さで選ばれる」のを待つのをやめて、レールそのものに接続しにいった。
本命の一手は「他人のカウンターを借りる」
そしてバハマ中央銀行は、2025年5月に「エージェンシー・バンキング(代理店型銀行)」の協議文書を公開した。これがかなり実務的で面白い。
中身はこうだ。銀行や信用組合が、銀行ではない事業者と提携し、その事業者の店頭で預け入れ・引き出し・請求書支払いといった基本的な金融サービスを提供できるようにする。代理店になりうる相手として挙がっているのは、小売店、決済サービス事業者、ファミリーアイランズの中小企業、そして郵便貯金銀行(Post Office Savings Bank)や既存の電子ウォレット事業者だ。先行例として、ジャマイカ(2016年から)、ブラジル、メキシコ、南アフリカのモデルが引かれている。
ポイントは、この枠組みが代理店側のシステムにサンドダラーとの完全な相互運用性を求めている点だ。つまり「島の雑貨店のレジ」が、そのまま銀行の窓口であり、デジタル通貨の入り口にもなる。支店を建てるのではなく、すでにその島にある店のカウンターを借りる。支店網より圧倒的に安く、圧倒的に速い。
僕は、サンドダラー単体の5年間より、この一手のほうが効くと見ている。デジタル通貨は「配送コストをゼロにする」発明だったが、実際に足りなかったのは配送ではなく入金と出金の接点だった。エージェンシー・バンキングは、まさにその接点を埋めにいく施策だ。
問題はまだ現在進行形だ
これが机上の議論ではないことを示す出来事が、つい先日あった。
2026年8月12日、バハマの日刊紙トリビューンは、エグズーマ・ラギッドアイランド選出のチェスター・クーパー議員が、ファミリーアイランズの住民へのサービス提供義務を果たすよう商業銀行に警告したと報じた。記事によれば、エグズーマ島にあるスコシアバンクのATM2台が数か月にわたり故障したままで、さらにリゾートのサンダルズ・エメラルドベイが8月14日から一般客のATM利用を制限する予定だという。スコシアバンクは数年前に同島から支店を撤退させている。クーパー議員は「銀行はバハマのすべての島にとって不可欠だ」と述べ、政府としてはエージェンシー・バンキング、サンドダラー、デジタルウォレットで支店のない地域を補っていく方針を示している。
世界初のデジタル通貨を5年以上前に出した国で、島の住民がいま現金を下ろせずにいる。皮肉に見えるが、僕はこの並びこそ価値があると思う。正しい問題設定を、正しい解法だと早合点しないという教訓が、これほどきれいに出ている例はなかなかない。バハマは問題を正確に見抜いていた(島に金融を届けられない)。ただ最初の解法(デジタル通貨を発行する)は、問題の半分にしか届いていなかった。残り半分は、人が立っている窓口だった。
ここから持ち帰れる3つの視点
- 「一番乗り」は成果ではなく開始地点。バハマは世界初のCBDC稼働国という称号を今も持っている。だが称号は流通量を増やさなかった。自分のプロジェクトを評価するときは、リリース日ではなく「誰の毎日の手順に入り込めたか」で測る。
- 作るコストより、届けるコストを先に見積もる。サンドダラーは開発に流通額の数倍を投じた一方、入出金の接点整備は後回しになった。新しいものをつくるときは、「これはどの既存の窓口に載るのか」を、機能を決めるより先に決めておくと強い。
- 自前の拠点を建てず、他人のカウンターを借りる。エージェンシー・バンキングの本質はこれだ。すでに客が来ている場所に、自分のサービスを1メニューだけ置かせてもらう。ジャマイカやブラジルが先に証明していて、バハマが追いかけている型でもある。
小さく試すなら、こうだ。いま動かしている企画をひとつ選んで、「利用者がこれを使うまでに踏むステップ」を紙に書き出す。そのうち、自分がコントロールできていないステップ(新しいアプリを入れる、残高を移す、別サイトで登録する)に印をつける。印の数が、そのまま脱落率になる。バハマ中央銀行が5年かけてたどり着いた結論を、10分で先取りできる。
700の島に現金を運べない国が、通貨そのものを設計し直した。その大胆さは本物だし、その後の停滞から学べることも本物だ。世界のどこかで誰かが、自分より先に同じ壁にぶつかって、答えの半分まで進んでくれている。世界を見て回る面白さは、たぶんそこにある。
参考・出典
- About SandDollar(サンドダラー公式)
- Central Bank of The Bahamas: Public Update on The Bahamas Digital Currency SandDollar
- CBDC Tracker (Human Rights Foundation): The Bahamas
- Eyewitness News: Agency Banking proposed to expand financial access across The Bahamas
- The Tribune: Cooper warns commercial banks over Family Island access(2026年8月12日)
- Britannica: The Bahamas