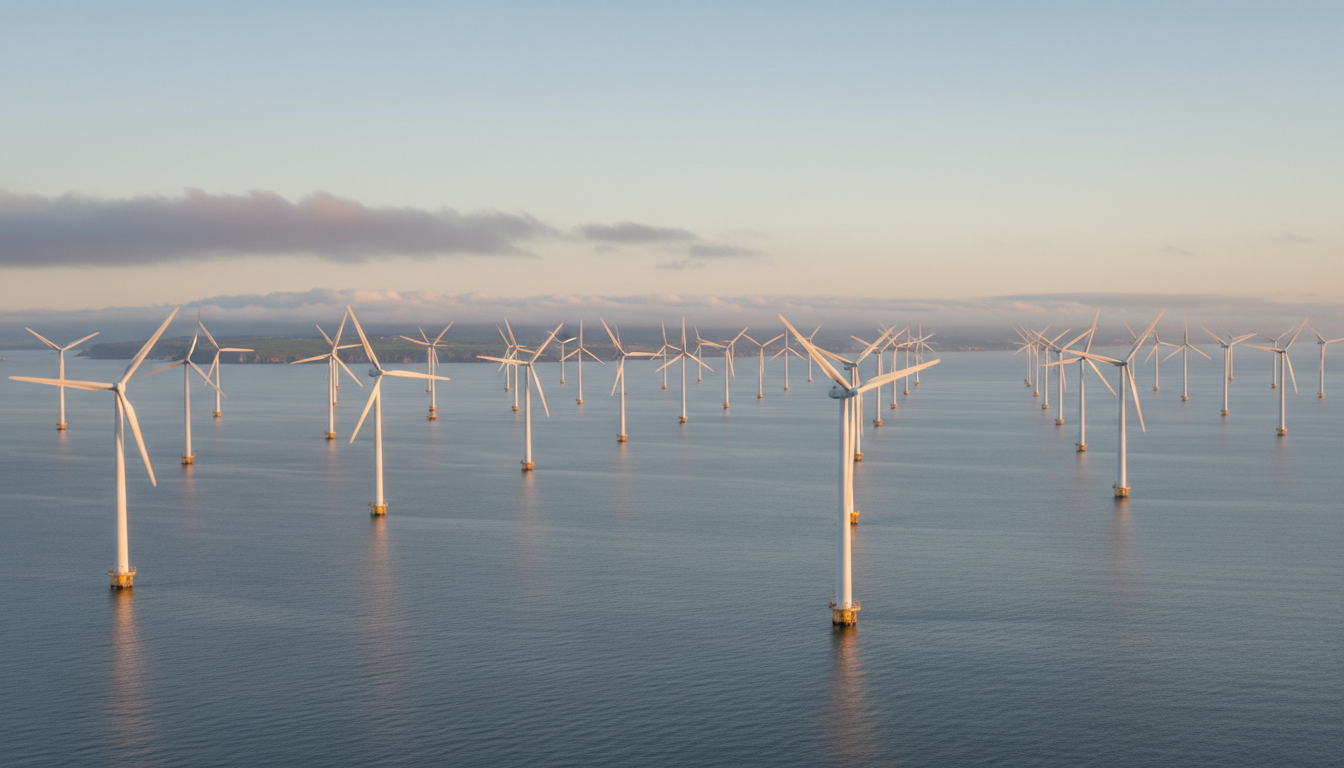
イギリスが洋上風力で世界2位まで来た理由のうち、いちばん効いているのは風の強さでも技術でもない。海底の持ち主が、最初から一つに決まっていたことだ。イングランド・ウェールズ・北アイルランドの沖合12海里までの海底は、その大半をクラウン・エステート(The Crown Estate)という単一の組織が保有している。開発業者は、何十人もの地権者を一軒ずつ説得する必要がない。話す相手が、はじめから一つしかない。
この「土台の一括所有」から、驚くほど連鎖が伸びる。入札の設計、国庫収入、そして王室予算の計算式まで動いた。順に見ていく。
海底に大家が一つしかいない
クラウン・エステートは王室に属する資産だが、国王個人の財布ではない。独立した組織が運用し、純収益は全額が国庫(HM Treasury)に入る。ポートフォリオは2024年時点で155億ポンド規模。ロンドン中心部の一等地に加えて、イングランド・ウェールズ・北アイルランドの海岸線のおよそ半分と、沖合12海里までの海底の大半を持つ。
陸上の大規模開発では、用地の取りまとめだけで何年も溶ける。海側では、その工程が制度によって最初から終わっている。だから議論を「誰から買うか」ではなく、「どう貸すか」から始められる。イギリスが早かったのは、走り出しの地点が違ったからだ。
売らずに、期間限定の権利を競わせる
2021年の入札(Offshore Wind Leasing Round 4)で、イングランドとウェールズの沖合に約8GW・6件のプロジェクトが割り当てられた。賃貸借予約契約は2023年1月に署名されている。
面白いのは値段の付け方だ。競わせたのは土地の売買価格ではなく、オプション料の年額だった。6件の合計はおよそ年8億7,900万ポンド。開発業者は最終的な許認可が下りるまで毎年これを払い続け、正式なリースに移行した時点で支払いは止まり、通常の賃料に切り替わる。
- 海底は売らない。渡すのは「一定期間、開発を試す権利」だけ。
- 金額は行政が決めず、参加者の入札で決まる。
- 毎年払い続けるので、権利だけ押さえて寝かせるほど損になる。
資産を手放さずに、需要が熱いときの熱量だけを回収する構造になっている。次の回で、また競わせられる。
儲かりすぎて、王室予算の計算式が変わった
ここからが本題だ。2024/25年度、クラウン・エステートの純収益は11億ポンドに達した。ただしRound 4のオプション料を除いた本業の純収益は3億6,600万ポンド。差分はほぼ全部、あの入札の果実だった。
この急増が、まったく別の場所に波及する。イギリスの王室助成金(Sovereign Grant)は、クラウン・エステートの純利益の一定割合として算定される。当時は25%(本体15%+バッキンガム宮殿改修分10%)。分母が洋上風力で跳ねれば、王室予算が自動的に膨らむ。誰も望んでいない副作用だ。
2023年7月、Royal Trustees(当時のスナク首相、ハント財務相、王室会計長官)はこの率を2024-25年度から12%へ引き下げた。25%のままだった場合と比べ、2024/25年度で2,400万ポンド、2025年と2026年はそれぞれ1億3,000万ポンド超少なくなる見込みで、その分は公共サービスに回る。助成金の総額自体は2024/25年度は8,630万ポンドで横ばいに着地した。
制度の成功が想定外の副作用を生み、それを新しい制度ではなく既存の計算式のパラメータ一つで吸収した。仕組みを足さずに数字を動かして直す、というやり方がここにある。
いちばん巧いのは、収入が消える設計になっていること
オプション料は永続しない。プロジェクトが建設段階に入れば止まる仕組みだからだ。クラウン・エステート自身が、Round 4由来の収入は2026年1月から年2,500万ポンド程度まで落ちると説明している。ピークの数十分の一だ。
つまり11億ポンドは実力ではなく通過点で、それを運営側が最初から公言している。だからこそ、収入がしぼむ前に分配ルールのほうを先に直せた。順番が逆だったら、一過性の数字に合わせて膨らんだ予算が、あとから削れなくなっていた。
同じ仕組みでも、ツマミの位置で桁が変わる
スコットランド沖の海底は2017年以降、別組織のCrown Estate Scotlandが管理している。2022年1月のScotWindでは、7,000km²を超える海域に17件が選ばれ、オプション料の合計は6億9,920万ポンド。これはスコットランド政府の歳入になる。
スコットランド側は入札の前に、1km²あたりの上限額を1万ポンドから10万ポンドへ引き上げていた。それでも総額は、年額で約8億7,900万ポンドが動くRound 4には届いていない。同じ「海底を貸す」でも、上限をどこに置くかで結果は大きく動く。仕組みは輸入できるが、ツマミの位置は自分で決めるしかない、ということだ。
自分の市場の「海底」は誰が持っているか
この話は、規模を落としてもそのまま使える。持ち帰れるのは3つある。
- 参入する前に、土台の所有者を特定する。 アプリストアの審査、ECの棚、モールのカテゴリ枠、駅ナカの区画、業界団体の名簿。土台が一者に集中しているなら交渉は速いが条件は向こうが決める。分散しているなら遅いが余地がある。どちらなのかを知ってから動くだけで、初期の消耗がまるで変わる。
- 売り切らず、期間で貸す。 制作物、データ、キャラクター、ドメイン、レシピ。買い切りで渡すと、その後どれだけ価値が上がっても取り返せない。期間ライセンスにしておけば、更新のたびに現在の相場で値を付け直せる。
- 一時的な収入に、固定の支出や分配率を連動させない。 跳ねた月、単発の大型案件、期間限定の補助。上振れを恒常収入と見なした瞬間に、あとで下げられない固定費が残る。クラウン・エステートは分母が跳ねたとき、率のほうを下げた。
小さく試すなら、今日できるのは一つめだ。これから伸ばそうとしている場所について、「ここで全員が必ず通る土台は何で、それは誰のものか」を1枚に書き出してみる。イギリスの海底は、風車が一本も立つ前から誰のものか決まっていた。面白いのは風車ではなく、その前段にある。
参考・出典
- Institute for Government|Royal finances(クラウン・エステートの保有資産と王室助成金の算定)
- The Crown Estate|Offshore Wind Leasing Round 4
- offshoreWIND.biz|Round 4のオプション料と支払いの仕組み
- The Crown Estate|2024/25年度の純収益11億ポンドと今後のRound 4収入見通し
- GOV.UK|Sovereign Grant recalculated as offshore wind profits rise(25%→12%)
- Crown Estate Scotland|ScotWind leasing の結果
- offshoreWIND.biz|世界の洋上風力稼働容量に占める各国シェア(中国に次ぎ英国が2位)