世界のエメラルドの4分の1は、ザンビアの一つの鉱山から出てくる
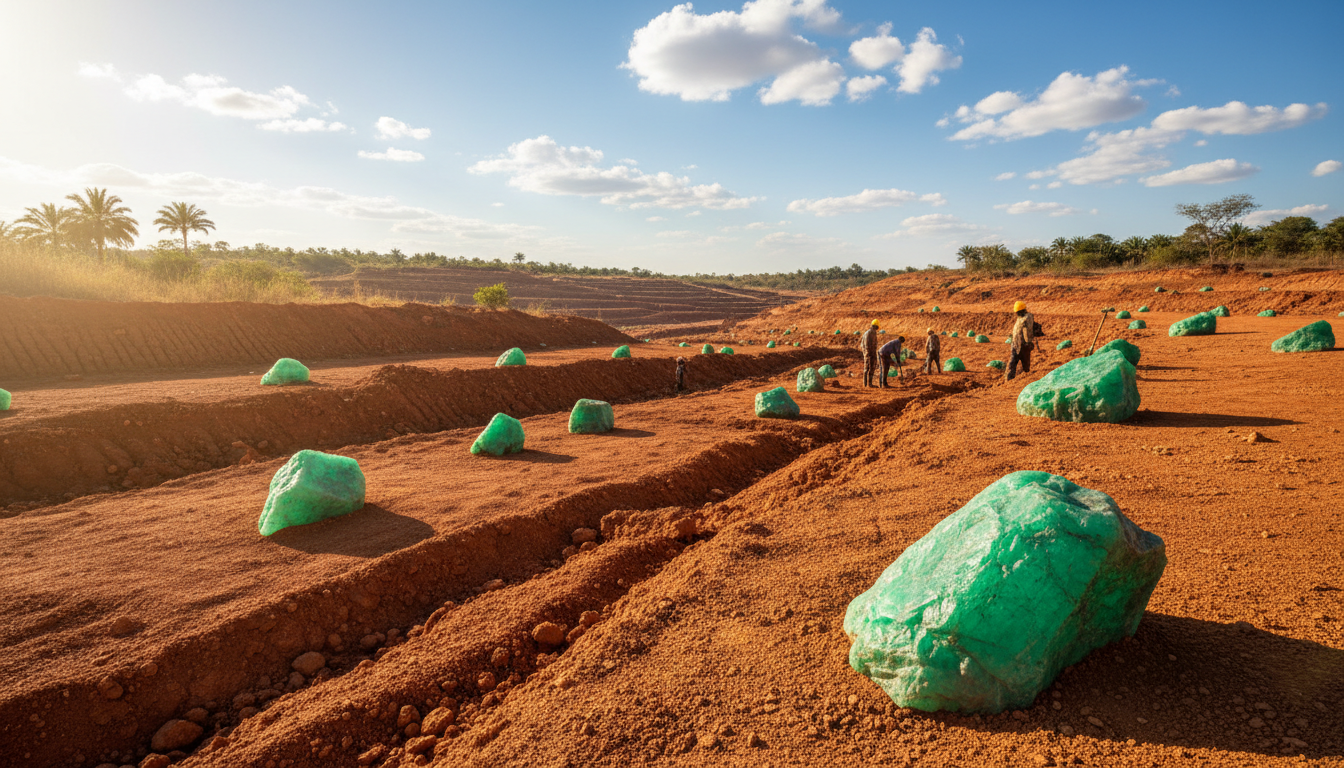
エメラルドといえばコロンビア——そう思っている人が多い。だが今、世界最大の単一エメラルド鉱山があるのはアフリカ南部のザンビアだ。コッパーベルト州にあるKagem(カゲム)鉱山は、全世界のエメラルド生産量のおよそ25%を占める。一つの露天掘りピットの採掘延長は2.3km。ここから出る石が、ニューヨークやジュネーブのオークションハウスに並ぶ。
面白いのは、ザンビア産エメラルドがコロンビア産と化学的にまったく違う宝石だということ。そしてその「違い」が、いまブランド価値に変わりつつある。
鉄が生む「もう一つのグリーン」
コロンビア産エメラルドの緑は、バナジウムとクロムが主役。鉄の含有量が極めて低いため、温かみのある明るいグリーンになる。一方ザンビア産は鉄を0.15〜0.35%含み、これが青みがかった深いグリーンを生む。宝石学では「クーラートーン」と呼ばれる色合いだ。
さらに、ザンビア産はインクルージョン(内包物)がコロンビア産より約40%少ない傾向がある。透明度が高く、同等の色味グレードで比べると価格は控えめ。つまり「科学的に見て美しいのに、産地ブランドの差で割安」という状態が長く続いてきた。
産地の名前が価格を決める構造
宝石の世界では、品質が同じでも「どこで採れたか」で価格が倍以上変わる。コロンビア産エメラルドが高値を保てるのは、500年以上の歴史と流通ネットワーク、そしてバイヤーの慣習による。ザンビアのエメラルド産業が本格化したのは1970年代以降。わずか50年で「世界最大の単一鉱山」まで来たが、ブランド認知ではまだ追いかける立場にある。
ここにビジネスの型がある。品質で勝っていても、ストーリーと流通チャネルが確立されていなければ「割安な代替品」に留まる。逆に言えば、品質の裏付けがある商品に独自のストーリーを載せれば、価格ギャップを埋める余地がある。
政策一つで鉱山が止まる——2025年の輸出関税騒動
2025年1月1日、ザンビア政府はエメラルドに15%の輸出関税を再導入した。Kagem鉱山の運営会社Gemfields(英国、75%出資。残り25%はザンビア政府)は即座に採掘を一時停止し、既存の鉱石ストックパイルの処理だけに切り替えた。世界のエメラルド供給の4分の1が、一つの政策変更で止まったのだ。
結局、2025年2月18日に関税は凍結され、輸出は再開された。だがこの7週間で示されたのは、「希少資源の供給チェーンは、政策リスクに極めて脆い」という事実だ。
ここから引き出せる視点
- 供給が一極集中している商材は、政策変更ひとつで市場全体が揺れる。投資でも仕入れでも、供給元の政策環境をウォッチする価値がある。
- ザンビア政府は25%の株式を持ちながら輸出関税も課そうとした。資源国が「株主として利益を取る」か「関税で税収を取る」かの二択を迫られる構造は、他の資源(リチウム、コバルト、レアアースなど)でも繰り返し現れる。
11,685カラットの「インブー」——巨大原石が示すポテンシャル
Kagem鉱山のChama(チャマ)ピットからは、名前のついた巨大原石が複数発見されている。なかでもImboo(インブー)は11,685カラット——同鉱山史上最大の高品質エメラルド原石だ。こうした発見は、この鉱床の地質ポテンシャルがまだ尽きていないことを示している。
Gemfieldsはこうした原石に固有名をつけ、オークションで一点物として販売する。無名の鉱物資源に「名前」と「物語」を付与することで、コモディティから一点物へと価値を変換しているわけだ。
読者が持ち帰れる3つの視点
- 「産地=ブランド」のギャップを探す。 品質は同等以上なのに、歴史やストーリーの差で割安に放置されている商材やサービスは、宝石以外にもある。コーヒー、ワイン、ソフトウェア開発の外注先——「なぜこの産地は安いのか?品質の問題か、認知の問題か?」と問うだけで、仕入れや投資の目が変わる。
- 供給の一極集中は、チャンスでもありリスクでもある。 自分が売る側なら希少性を活かせる。買う側なら代替ソースを常に持っておく。
- 資源国の「二重取り」構造に注目する。 株式保有+関税という構造が出てきたら、政策の振れ幅が大きくなるサイン。早めにヘッジを考える場面だ。